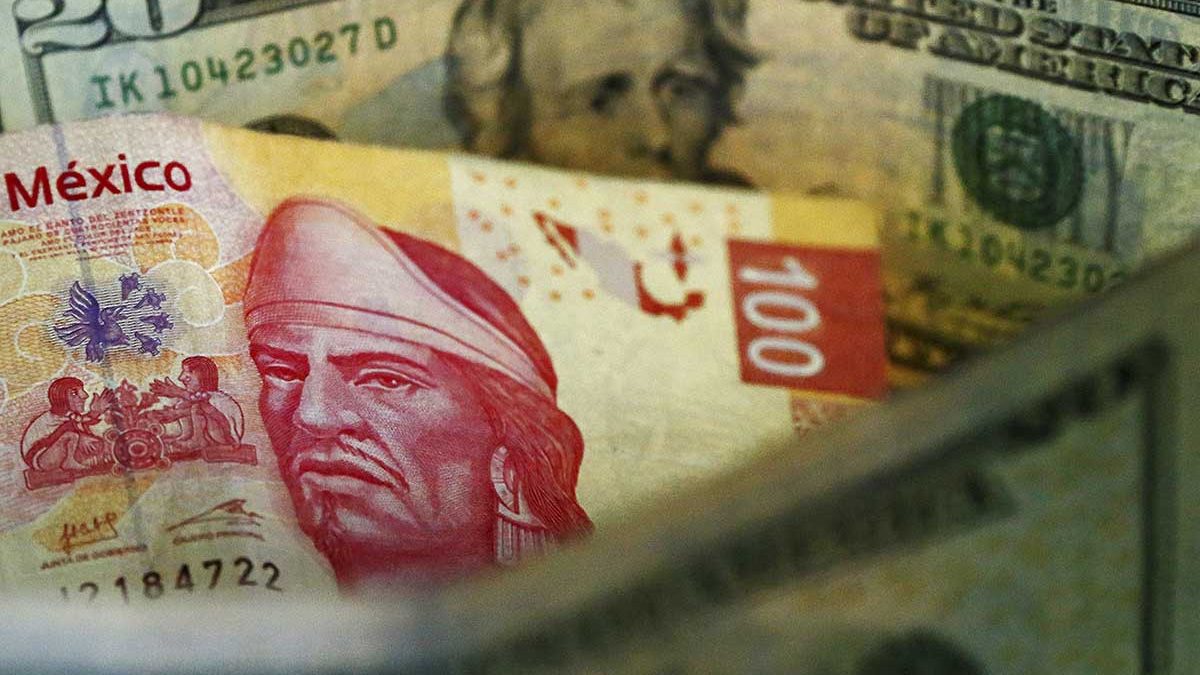
Gabriela Siller, directora de Análisis Económico de Grupo Financiero BASE, estimó que el tipo de cambio podría cerrar 2026 alrededor de 17.30 pesos por dólar, aunque advirtió que una postura más restrictiva de la Reserva Federal de EE.UU. podría llevarlo hasta niveles de 17.40 pesos.
Durante una entrevista con Aristegui en Vivo, explicó que el peso mexicano se estabilizó alrededor de 17.12 pesos por dólar, después de que el lunes llegó a cotizar cerca de 17.20 pesos, en vísperas del anuncio de política monetaria de la Reserva Federal.
La economista señaló que existe una alta probabilidad de que la Fed incremente su tasa de interés en 25 puntos base, mientras que se espera que el Banco de México mantenga sin cambios su tasa durante este año. De concretarse ambos escenarios, el diferencial entre las tasas de México y EE.UU. se reduciría a 250 puntos base, un nivel que, dijo, solamente se registró durante un día en diciembre de 2015.
Este diferencial resulta relevante para el comportamiento del peso debido a las operaciones conocidas como carry trade, mediante las cuales inversionistas se financian en países con tasas de interés más bajas para colocar recursos en mercados donde obtienen mayores rendimientos.
Siller explicó que una reducción del diferencial disminuye el atractivo de estas operaciones y, por tanto, puede restar uno de los factores que han respaldado al peso mexicano.
Aunque el mercado ya habría incorporado parcialmente la expectativa de un aumento en la tasa de la Fed, la especialista señaló que el comportamiento del tipo de cambio dependerá también del tono del comunicado que acompañe la decisión.
“Si la reserva federal se muestra restrictiva en su comunicado, es decir, da señales de que va a seguir aumentando la tasa de interés este año, esto podría provocar que el tipo de cambio suba hacia niveles de 17.20 pesos por dólar”, afirmó.
Agregó que, a partir de septiembre, suelen presentarse movimientos estacionales en el mercado cambiario relacionados con el cierre de operaciones de inversionistas, lo que tradicionalmente genera presiones de depreciación sobre el peso.
Con base en ese escenario, Grupo Financiero BASE estima que el dólar cierre el año en aproximadamente 17.30 pesos, bajo el supuesto de que la Reserva Federal incremente su tasa una sola vez. Si la autoridad monetaria estadounidense realiza dos aumentos, el tipo de cambio podría ubicarse alrededor de 17.40 pesos por dólar.
Inflación y precios de energéticos
La decisión de la Fed también estará influida por el comportamiento de la inflación en EE.UU., en un contexto marcado por el conflicto en Irán y el incremento de los precios de los combustibles.
Siller recordó que la inflación estadounidense se ubicó en 3.40% anual en el dato publicado el viernes, por encima del objetivo de 2% de la Reserva Federal. Añadió que, al considerar específicamente los energéticos, el incremento anual alcanzó 16%.
Por ello, mantuvo su expectativa de que la Fed aumente la tasa de interés y señaló que un eventual incremento del tipo de cambio no necesariamente representaría un problema para la economía mexicana, siempre que ocurra de manera gradual y ordenada.
La economista consideró que el peso se encuentra actualmente por debajo de su nivel de equilibrio. Como referencia, señaló que un tipo de cambio inferior a 17 pesos por dólar ha favorecido un mayor consumo de bienes importados: mientras el consumo de bienes importados ha aumentado más de 9% en lo que va del año, el consumo de bienes nacionales no ha crecido ni 1%.
También destacó el efecto de un peso fuerte sobre los receptores de remesas y las exportaciones, por lo que consideró que una depreciación moderada podría acercar al tipo de cambio a un nivel más equilibrado.
Una depreciación ordenada, no un salto cambiario
Siller diferenció entre una depreciación gradual del peso y movimientos abruptos provocados por episodios de riesgo.
Explicó que un tipo de cambio más alto puede afectar a los importadores, pero que el impacto puede ser manejable cuando el ajuste es moderado. Señaló que muchas empresas cuentan con coberturas cambiarias y que un movimiento de entre 14 y 20 centavos todavía podría ser absorbido por algunos participantes del mercado.
“Pero sí tiene que tendría que ser, te digo, de manera ordenada y no un simple subidón así nada más”, sostuvo.
La especialista advirtió, sin embargo, que existen riesgos que podrían generar una mayor presión sobre el tipo de cambio durante 2027. Entre ellos mencionó la posibilidad de un recorte en la calificación crediticia de la deuda soberana de México, asociado con la situación de las finanzas públicas.
Paquete Económico 2027: gasto y déficit
Sobre el Paquete Económico 2027, Siller señaló que el margen de maniobra del Gobierno es limitado debido a que una parte importante de los ingresos tributarios ya está comprometida.
“Creo que por una parte, el gobierno tiene atadas las manos, porque ya tiene comprometido el 70 por ciento de los ingresos tributarios con los programas del bienestar, el costo financiero de la deuda, y las pensiones contributivas”, afirmó.
Desde su perspectiva, esta situación ha dificultado una reducción del déficit a niveles menores, aunque consideró que todavía existe margen para hacer más eficiente el gasto corriente y destinar mayores recursos a áreas como salud y educación.
También cuestionó un cambio propuesto en materia de deducibilidad, al considerar que podría afectar a algunos sectores de la economía, principalmente empresas mayoristas y distribuidoras que operan con márgenes reducidos.
Planteó que la medida requeriría ajustes para evitar que un aumento en la recaudación termine afectando la actividad económica. Señaló que, si la misma base gravable enfrenta una mayor carga, puede generarse un efecto adverso sobre las empresas y la economía.
“Entonces, creo que ahí se tiene que corregir”, sostuvo.
Deuda pública, otro riesgo para México
Destacó el comportamiento de la deuda bruta y señaló que esta podría continuar aumentando y alcanzar alrededor de 60% del Producto Interno Bruto (PIB) en los próximos años.
Explicó que las estimaciones de la Secretaría de Hacienda muestran una estabilización de la deuda bruta debido, entre otros factores, al uso de activos financieros. Sin embargo, cuestionó que esos activos puedan mantenerse indefinidamente como un elemento para contener la trayectoria de la deuda.
En ese sentido, identificó como un riesgo latente nuevos recortes en la calificación crediticia de la deuda soberana mexicana, aunque descartó que este escenario necesariamente ocurra durante 2026.
En materia fiscal, recordó que el déficit proyectado es de 4.1% del PIB para este año y de 3.9% para el siguiente. Aunque reconoció que representa un esfuerzo para reducir el desequilibrio fiscal, consideró que todavía resulta insuficiente frente a las recomendaciones del Fondo Monetario Internacional (FMI).
“El Fondo Monetario Internacional desde el 2025 había recomendado que México en el 2027 ya debería tener un déficit del 2.5 por ciento del PIB, es decir, muy por debajo de lo que está proyectando la Secretaría de Hacienda”, indicó.
Informalidad limita la recaudación
Siller señaló que México mantiene un problema estructural de baja recaudación y planteó que una de las vías para incrementarla es fortalecer la economía formal.
Dijo que 56% de las personas ocupadas se encuentran en la informalidad, lo que implica que una parte importante de la actividad económica no genera la misma recaudación tributaria que el sector formal.
Explicó que esto genera un círculo en el que, ante una recaudación insuficiente, Hacienda busca obtener mayores ingresos de una base gravable que permanece prácticamente sin cambios. Una mayor carga sobre esa misma base, advirtió, puede terminar desincentivando la actividad económica.
Como ejemplo, mencionó que las empresas afectadas por una menor deducibilidad podrían reducir sus márgenes y, con ello, limitar su capacidad para contratar trabajadores o realizar inversiones.
Señaló que durante este año no se ha registrado contratación en el sector formal y relacionó esta situación con el comportamiento de la inversión fija bruta.
“Y esto también puede generar o ser parte del problema del estancamiento de la inversión fija bruta en México”, concluyó.
Source link